🏠 [금융 상식] LTV vs DSR 차이점 완전 정복! (대출 한도 계산법부터 핵심 요약까지)
🏠 [금융 상식] LTV vs DSR 차이점 완전 정복! (대출 한도 계산법부터 핵심 요약까지)
안녕하세요! 오늘은 내 집 마련이나 대출 계획을 세울 때 가장 기본이 되는 금융 지표, **LTV**와 **DSR**에 대해 쉽게 정리해 드릴게요! 💡
대출을 실행할 때 "내 집 가격"을 기준으로 보느냐, "내 연봉"을 기준으로 보느냐에 따라 나뉘는데요. 두 개념의 차이를 알아야 최종 대출 한도를 정확히 예측할 수 있습니다! 👇
---
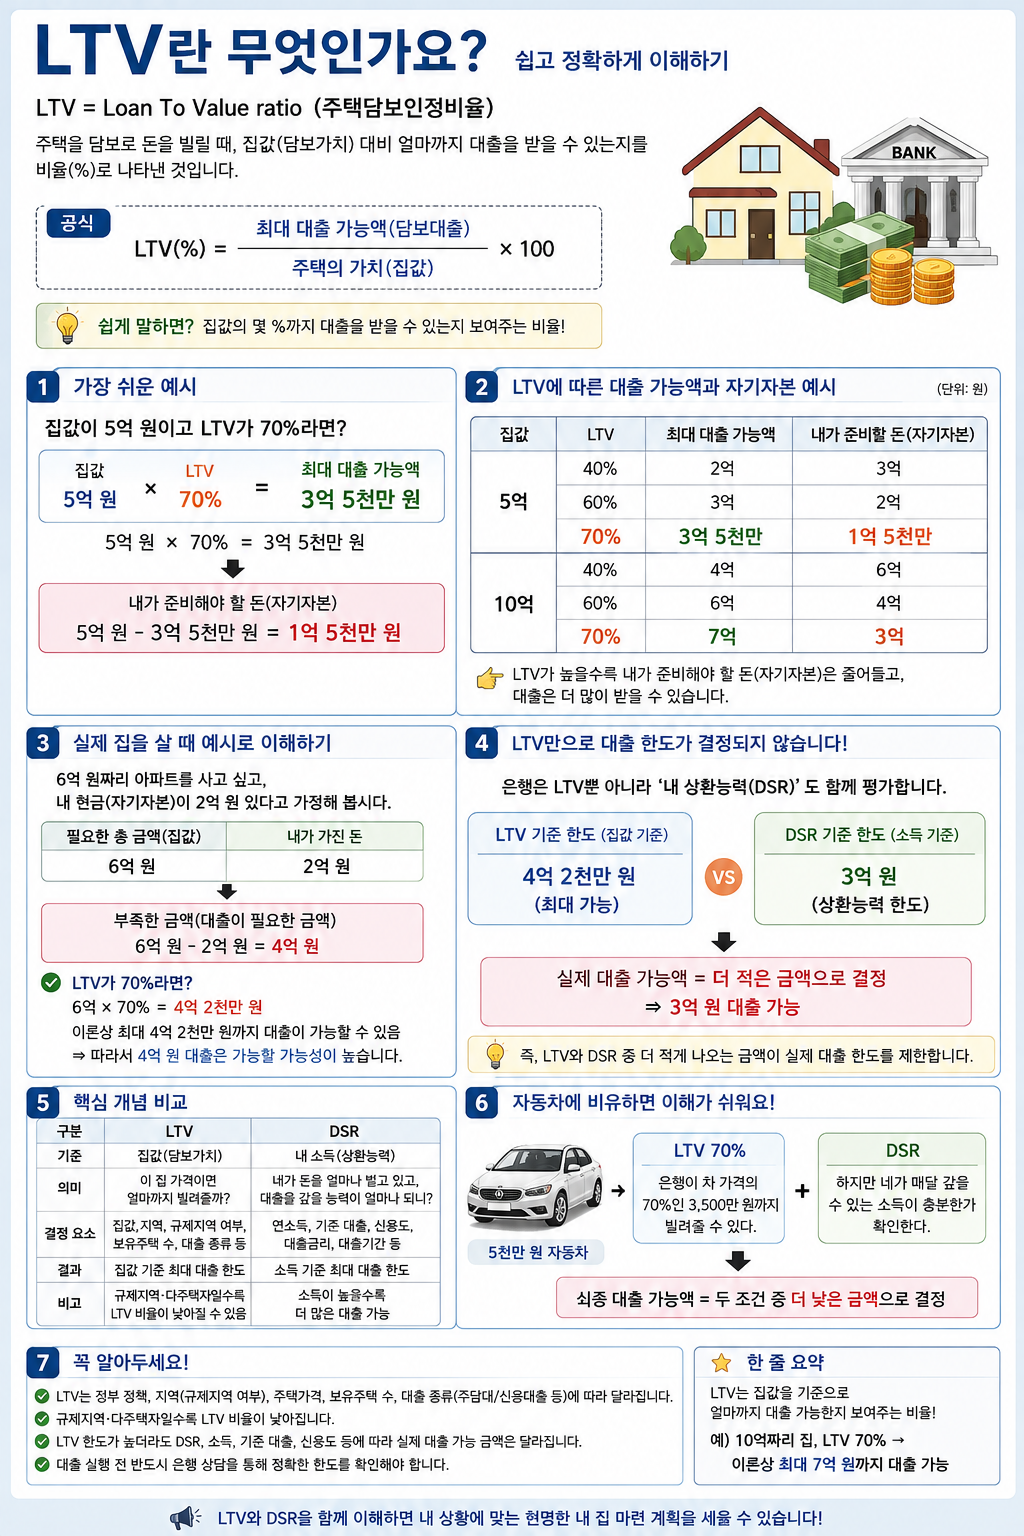
📌 1. LTV (Loan to Value Ratio) : 주택담보대출비율
"내 집 가격을 기준으로 얼마까지 빌려줄까?"
▶ 개념: 내가 사려는 주택의 '담보 가치(집값)'를 기준으로 대출받을 수 있는 최대 금액의 비율입니다.
▶ 평가 기준: KB부동산 시세, 한국부동산원 시세, 감정평가액 등
▶ 계산식: 대출 가능 금액 = 주택 평가 금액 × LTV 비율(%)
💡 쉬운 예시:
- 10억 원짜리 아파트 구매 시 LTV가 70% 적용된다면?
👉 10억 원 × 70% = 최대 7억 원까지 대출 가능! (나머지 3억 원은 순수 현금 필요)
⚠️ 체크 포인트:
- 신청자의 소득과 상관없이 오직 '집값'만 보고 판단합니다.
- 규제지역 여부, 다주택 여부, 주택 가액에 따라 적용되는 LTV 비율(30%~70% 등)이 달라집니다.
---
📌 2. DSR (Debt Service Ratio) : 총부채원리금상환비율
"내 연봉으로 1년에 갚을 수 있는 돈은 얼마일까?"
▶ 개념: 대출 신청자의 '연간 총소득' 대비 '모든 대출의 1년간 원금+이자 상환액'이 차지하는 비율입니다.
▶ 포함 대상: 주택담보대출 + 신용대출 + 자동차 할부 + 카드론 + 마이너스 통장 등 본인 명의의 '모든 부채'
▶ 계산식: DSR(%) = (1년간 갚아야 하는 모든 대출 원리금 ÷ 연간 총소득) × 100
💡 쉬운 예시:
- 연소득이 6,000만 원이고 은행권 DSR 규제 비율이 40%라면?
👉 6,000만 원 × 40% = 1년에 갚을 수 있는 최대 원리금은 연 2,400만 원 (월 200만 원)
즉, 한 달에 갚아야 하는 모든 대출의 원금과 이자 합계가 200만 원을 넘으면 추가 대출이 거절됩니다!
⚠️ 체크 포인트:
- 연봉이 높을수록 대출 한도가 늘어납니다.
- 기존에 받아둔 신용대출이나 자동차 할부 등이 많다면 주택담보대출 한도가 크게 줄어듭니다.
---
⚖️ 3. LTV와 DSR, 동시에 적용되면 대출 한도는?
은행에서는 두 가지 기준을 각각 계산한 뒤, **'더 적게 나오는 금액'**을 최종 대출 한도로 결정합니다!
📊 [실제 적용 예시]
- 조건: 10억 원 아파트 매수 (LTV 70%), 연소득 5,000만 원 (DSR 40%, 금리 4%, 30년 만기 가정)
1️⃣ LTV 기준 한도: 10억 원 × 70% = 7억 원
2️⃣ DSR 기준 한도: 연 상환액 2,000만 원 한도 내 대출 = 약 3억 5,000만 원
✨ 최종 결론:
LTV상으로는 7억 원까지 가능해 보이지만, DSR(소득 제한)에 걸려 **최종 대출 한도는 3억 5,000만 원**이 됩니다!
---
🎯 한 줄 요약!
- LTV = 집값 기준 대출 제한 🏢
- DSR = 내 소득 기준 대출 제한 💰
- 최종 한도 = 둘 중 더 적은 금액으로 결정! ⚖️
내 집 마련 계획 중이시라면 LTV뿐만 아니라 본인의 DSR 한도와 기존 부채 상황까지 반드시 함께 점검해 보세요! 맑고 안전한 자금 계획에 도움이 되시길 바랍니다. 도움이 되셨다면 공감과 댓글 부탁드려요! 혜택 받아가세요~ 수고하셨습니다! ❤️